Спецпроекты
Вход
x
Оплатить подписку
x
Нажимая на кнопку «Оплатить», я:
1270937

Вопрос — ответ специалистов

Бюджетное учреждение по договорам (контрактам) закупает медикаменты, которые затем реализуются через аптеку учреждения.

Средства поступают в кассу. Затем через инкассацию они сдаются в банк и зачисляются на счет в казначействе. Бюджетное учреждение сдает инкассаторам выручку от аптеки по двум статьям: по статье КОСГУ 440 — сумма наценки, по статье КОСГУ 340 — возмещение кассовых расходов на закупку товара для реализации через аптеку.
Какими бухгалтерскими проводками правильно отразить в учете данные операции?

Рассмотрев вопрос, мы пришли к следующему выводу:
Учет поступлений выручки от реализации товаров следует вести по одному коду КОСГУ — 130 "Доходы от оказания платных услуг (работ)".

ОБОСНОВАНИЕ ВЫВОДА:

Особенности учета товаров и их торговой надбавки в бюджетном учреждении определены в следующих нормативных актах:

  • п.п. 124–126 Инструкции, утвержденной приказом Минфина РФ от 01.12.10 №157н (далее — Инструкция №157н);
  • п.п. 44–47 Инструкции, утвержденной приказом Минфина РФ от 16.12.10 №174н (далее — Инструкция №174н),

согласно положениям которых материальные ценности, приобретенные учреждением для продажи, учитываются на счете 0 105 38 000 "Товары — иное движимое имущество учреждения".

Согласно п. 125 Инструкции №157н товары, приобретенные учреждением для продажи, принимаются к учету по их фактической стоимости.

В то же время учреждения, осуществляющие розничную торговлю, товары, переданные в реализацию, вправе учитывать по их розничной цене с обособленным учетом торговой надбавки (торговой скидки).

Реализация товаров отражается на основании товарно-сопроводительных документов, иных первичных учетных документов на реализацию товаров по дебету счета 0 401 10 130 "Доходы от оказания платных услуг" и кредиту соответствующих счетов аналитического учета счета 0 105 00 000 "Материальные запасы" (0 105 27 440, 0 105 37 440, 0 105 38 440) (абзац 4 п. 37 Инструкции №174н).

При этом начисление доходов за реализованные товары должно отражаться по дебету счета 2 205 31 560 "Расчеты по доходам" и кредиту счета 2 401 10 130 "Доходы от оказания платных услуг".

Таким образом, схема учета выручки от реализации товаров в бюджетном учреждении не предусматривает разделение полученных доходов от реализации на сумму наценки и возмещение кассовых расходов на закупку товара для реализации. Поэтому учет поступлений выручки от реализации товаров следует вести по одному коду КОСГУ.

Наиболее предпочтительным в рассматриваемой ситуации является код 130 "Доходы от оказания платных услуг (работ)". Обоснованность подобного применения следует из положений п.п. 37, 150, 152 Инструкции №174н. При этом какие–либо альтернативные варианты учета выручки от реализации товаров данной инструкцией не предусмотрены.

С учетом изложенного полагаем, что операции по сдаче выручки от реализации товаров бюджетным учреждением через инкассацию в банк с последующим зачислением на лицевой счет в органе казначейства могут быть отражены в учете с применением следующих корреспонденций:

1. Дебет 2 105 38 340 Кредит 2 302 34 730

  • приняты к бухгалтерскому учету товары, приобретенные учреждением для продажи (п. 46 Инструкции №174н);

2. Дебет 2 105 38 340 Кредит 2 105 39 440

  • начислена торговая наценка по товарам, переданным на реализацию на основании Справки (форма 0504833) с приложением расчета суммы торговой наценки (п. 46 Инструкции №174н);

3. Дебет 2 205 31 560 Кредит 2 401 10 130

  • отражена выручка от реализации товаров (п. 93 Инструкции №174н);

4. Дебет 2 401 10 130 Кредит 2 105 38 440

  • списана стоимость реализованного товара в продажных ценах на основании Справки–отчета кассира (форма 0330106) или Приходного кассового ордера (форма 0310001) — (п. 47 Инструкции №174н);

5. Дебет 2 401 10 130 Кредит 2 105 39 440

  • сторнирована реализованная торговая наценка на основании первичных учетных документов — Справки (форма 0504833) с приложением расчета реализованного наложения в уменьшение финансового результата текущего финансового года способом "Красное сторно" (п. 47 Инструкции №174н);

6. Дебет 2 201 34 510 [забалансовый счет 17 (код 130 КОСГУ)] Кредит 2 205 31 660

  • отражено поступление выручки в кассу учреждения;

7. Дебет 2 201 23 510 [забалансовый счет 17 (код 510 КОСГУ)] Кредит 2 201 34 610 [забалансовый счет 17 (код 610 КОСГУ)]

  • отражено выбытие денежных средств из кассы учреждения при передаче наличных денежных средств инкассаторам;

8. Дебет 2 210 03 560 Кредит 2 201 23 610 [забалансовый счет 17 (код 610 КОСГУ)]

  • отражено поступление денежных средств на счет 40116 при их зачислении в операционный день, отличный от дня перечисления (внесения);

9. Дебет 2 201 11 510 [забалансовый счет 17 (код 510 КОСГУ)] Кредит 2 210 03 660

  • поступление (зачисление) на лицевой счет учреждения сумм, инкассированных наличных денег.

Эксперты службы Правового консалтинга ГАРАНТ
Ольга Левина, Мария Миллиард

Гарант
Опыт аптечной сети: когда госстатус открывает новые возможности

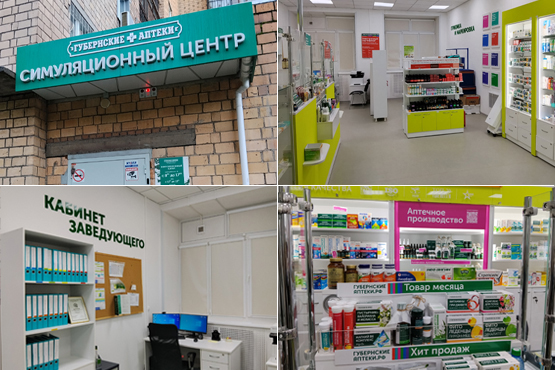
Совместить коммерческие интересы и социальную ориентированность аптек в частных сетях стало проблематично в силу возникших проблем всего бизнеса и нежелания фармрозницы вкладывать средства в выполнение затратных социальных функций. В реалиях настоящего времени объединить такую разнополярную деятельность возможно при участии ресурсов региональных властей. Примером тому стала красноярская аптечная сеть «Губернские аптеки». В рамках форума «Фармэкспедиция» корреспондент «МА» участвовал в фарм-турне по аптекам сети.

Обновленные квалификационные требования для фармацевтических работников

Аптечная организация обязана следить за тем, чтобы ее работники соответствовали квалификационным требованиям (КТ), то есть обладали необходимым для эффективной работы на определенной должности набором знаний, навыков, опыта и иных характеристик. Базовое требование к фармацевтическим работникам неизменно: работать в аптеке могут только лица с базовым фармацевтическим образованием — окончившие колледж, техникум или вуз. О важных изменениях в КТ рассказала Лариса Ивановна Гарбузова, доцент кафедры внутренних болезней, нефрологии, общей и клинической фармакологии с курсом фармации СЗГМУ им. И.И. Мечникова.

Как устроен фармрынок: производители, дистрибуторы и аптечные сети в системе взаимоотношений

Взаимодействие аптек с производителями — это в первую очередь коммерческие отношения, в рамках которых розничные сети оказывают фармкомпаниям маркетинговые услуги и получают за них соответствующее вознаграждение. Николай Беспалов, директор по развитию RNC Pharma, рассказал, что за последние 15 лет этот сегмент вырос в целый комплекс взаимоотношений со своими правилами, инструментами оценки эффективности и жесткими требованиями к отчетности. Для аптек это критически важный источник прибыли, для производителей — уникальный канал продвижения, позволяющий влиять на выбор потребителя непосредственно в момент покупки.

КИЗ не для ручного редактирования: что нужно знать аптеке

В работе с системой маркировки лекарственных препаратов основное правило — воспринимать контрольный идентификационный знак (КИЗ) не как рядовой реквизит, который можно при необходимости отредактировать вручную, а как цифровой идентификатор с жестким жизненным циклом. Если операция не проходит, важно выявить причину и выбрать легитимный сценарий, а не пытаться принудительно «сбросить» статус. Главная задача аптеки — не просто провести операцию в учетной системе, а обеспечить полное соответствие между физическим перемещением препарата и его отражением в МДЛП. Екатерина Поликарпова, заместитель генерального директора по рискам, внутреннему контролю и юридическим вопросам АО «Спарго Технологии», рассказала о четких алгоритмах действий в спорных ситуациях.

Как сделать совещание в аптечном бизнесе эффективным

Вопреки расхожему мнению, совещание — это не просто рутинный обмен мнениями или пресловутая «раздача слонов». По мнению Стеллы Бояршиновой, бизнес-консультанта «Корада Консалтинг», грамотно выстроенная встреча должна восприниматься как координация действий внутри единой команды, своеобразный мозговой штурм, в ходе которого рождаются свежие идеи и управленческие решения, а в некоторых случаях — как способ донесения смыслов существования компании до каждого сотрудника.

Апиксабан: что важно знать работнику аптеки при его продажах

Для пациентов апиксабан зачастую — просто «препарат от густой крови». Для фармацевтического специалиста — это лекарственное средство высокого риска: ошибка в приеме может обернуться кровотечением, инсультом или тромбоэмболией. Сильная сторона апиксабана — предсказуемый антикоагулянтный эффект без необходимости рутинного мониторинга МНО. Слабая — критическая зависимость безопасности от точной дозы, строгой регулярности, учета взаимодействий и быстрого распознавания угрожающих симптомов. Специально для «МА» эти особенности детально разобрала Анна Котлярова, доцент кафедры управления и экономики фармации Рязанского государственного медицинского университета.

Конкуренция в фармрознице: чем сильны локальные игроки и когда им стоит выйти из дела

Региональным сетям необходимо правильно оценить свои возможности и конкурентные преимущества и вовремя определить пороговые условия, при которых продажа бизнеса становится экономически целесообразнее органического роста. В рамках красноярской конференции «Фармэкспедиция» состоялась дискуссия о жизнеспособности локальных аптек в условиях экспансии крупных сетей.

Комплексные продажи как инструмент повышения среднего чека в аптеке

Фармацевтическая розница, как и любой другой бизнес, заинтересована в росте продаж и увеличении прибыли. В условиях жесткой конкуренции особое значение приобретает средний чек — показатель, напрямую влияющий на финансовые результаты аптеки.

Отпуск закончился: как безболезненно вернуться к работе в аптеке?

Первые рабочие дни после отпуска нередко становятся настоящим испытанием. По оценкам экспертов, почти треть недавних отпускников испытывают состояние, близкое к депрессии. Причем речь идет не только об эмоциональных «побочках» — апатии, тревожности, раздражительности, снижении мотивации, но и о вполне физиологических симптомах — нарушении сна, ухудшении концентрации и памяти, скачках давления, головных болях, слабости и даже расстройстве аппетита. По словам психолога и HR-консультанта Татьяны Зверевой, в данном случае мы имеем дело с классическим постотпускным синдромом. Это естественная, физиологически и эмоционально обоснованная реакция организма на внезапную смену расслабленного ритма жизни на строго регламентированный рабочий режим.

Борьба с беспорядком на аптечных полках: чем поможет адресное хранение

Ассортимент аптеки насчитывает сотни наименований. Чтобы избежать путаницы и ускорить работу, необходима четкая система хранения. Оптимальное решение — принцип адресного хранения, заимствованный из складской логистики: каждое место (полка, стеллаж, холодильник) получает уникальный адрес, что позволяет мгновенно найти любой товар. Как подчеркивает Павел Лисовский, экономист-эксперт на фармрынке России и СНГ, от налаженной системы хранения в аптеке напрямую зависят скорость и качество обслуживания посетителей.

Cпецмероприятия
X